Written by
Matt Choi | 기술 산업 애널리스트
전/현직 배터리·수소연료전지 산업 실무자 | 현장 인사이트 제공
공기를 잡는다. 물리적으로 말이 되는 소리일까요? 솔직히 말해 처음 들으면 매우 황당하게 들릴 수 있습니다. 하지만 현재 전 세계 주요 인프라 투자 자본이 바로 이 기술에 돈을 붓고 있습니다.
이산화탄소를 굴뚝에서 직접, 혹은 대기 중에서 붙잡아 없애는 이 기술을 우리는 탄소포집(CCUS)이라 부릅니다. 재생에너지 비중을 아무리 늘려도 기존 철강·시멘트·석유화학 공장의 굴뚝 가동은 당장 멈출 수 없기 때문에 주목받는 최후의 보루입니다.
한국도 본격적으로 뛰어들었습니다. 동해가스전에 CO₂를 묻는 3조 원 규모의 대형 프로젝트가 시작되었습니다. 하지만 여기엔 불편한 진실이 숨어 있습니다. 탄소를 포집하는 데 상상을 초월하는 수준의 에너지가 추가로 소모된다는 점입니다.
목차
1. 굴뚝에서 CO₂만 골라 뽑는다는 것
아민 흡수법의 원리와 한계
공장 굴뚝에서 나오는 연기 안에는 질소, 산소, 수증기, 그리고 이산화탄소가 섞여 있습니다. 문제는 여기서 CO₂ 비중이 생각보다 매우 낮다는 점입니다. 일반 발전소 배기가스 기준 불과 10~15% 남짓입니다. 이 묽은 혼합 가스에서 CO₂만 정교하게 골라 뽑아야 합니다.
현재 상용화 단계에서 가장 널리 쓰이는 방식이 아민(amine) 흡수법입니다. 아민 용액이 CO₂ 분자와 화학적으로 결합하는 성질을 이용하죠. 배기가스를 이 용액에 통과시키면 CO₂가 달라붙습니다. 사실 포집 단계까지는 비교적 단순합니다.

에너지 페널티: 발전소 출력이 30% 감소하는 이유
진짜 병목은 분리 공정에 있습니다. 용액에 붙잡은 CO₂를 다시 떼어내야 용액을 재사용할 수 있습니다. 이를 위해서는 화학 결합을 끊기 위해 용액을 섭씨 120도 안팎으로 가열해 끓여야 합니다. 이 가열 공정에 막대한 열에너지가 낭비됩니다.
정확한 수치로 보면 CO₂ 1톤을 떼어내는 데 2.5~4기가줄(GJ)의 에너지가 필요합니다. 일반 가정집 한 곳이 며칠간 쓸 열량이 CO₂ 단 1톤을 분리하는 데 투입되는 셈입니다.
결론적으로 발전소에 이 설비를 달면 전체 순출력이 20~30% 감소합니다. 업계에서는 이를 ‘에너지 페널티(Energy Penalty)’라 부릅니다. 기존 굴뚝 산업이나 수소환원제철(HyREX)과 같은 무탄소 공정 전환 과도기에서 탄소를 잡으려고 발전소를 더 돌려야 하는 역설적인 상황이 발생하는 것입니다.
2. 탄소포집의 두 갈래: CCS vs CCU
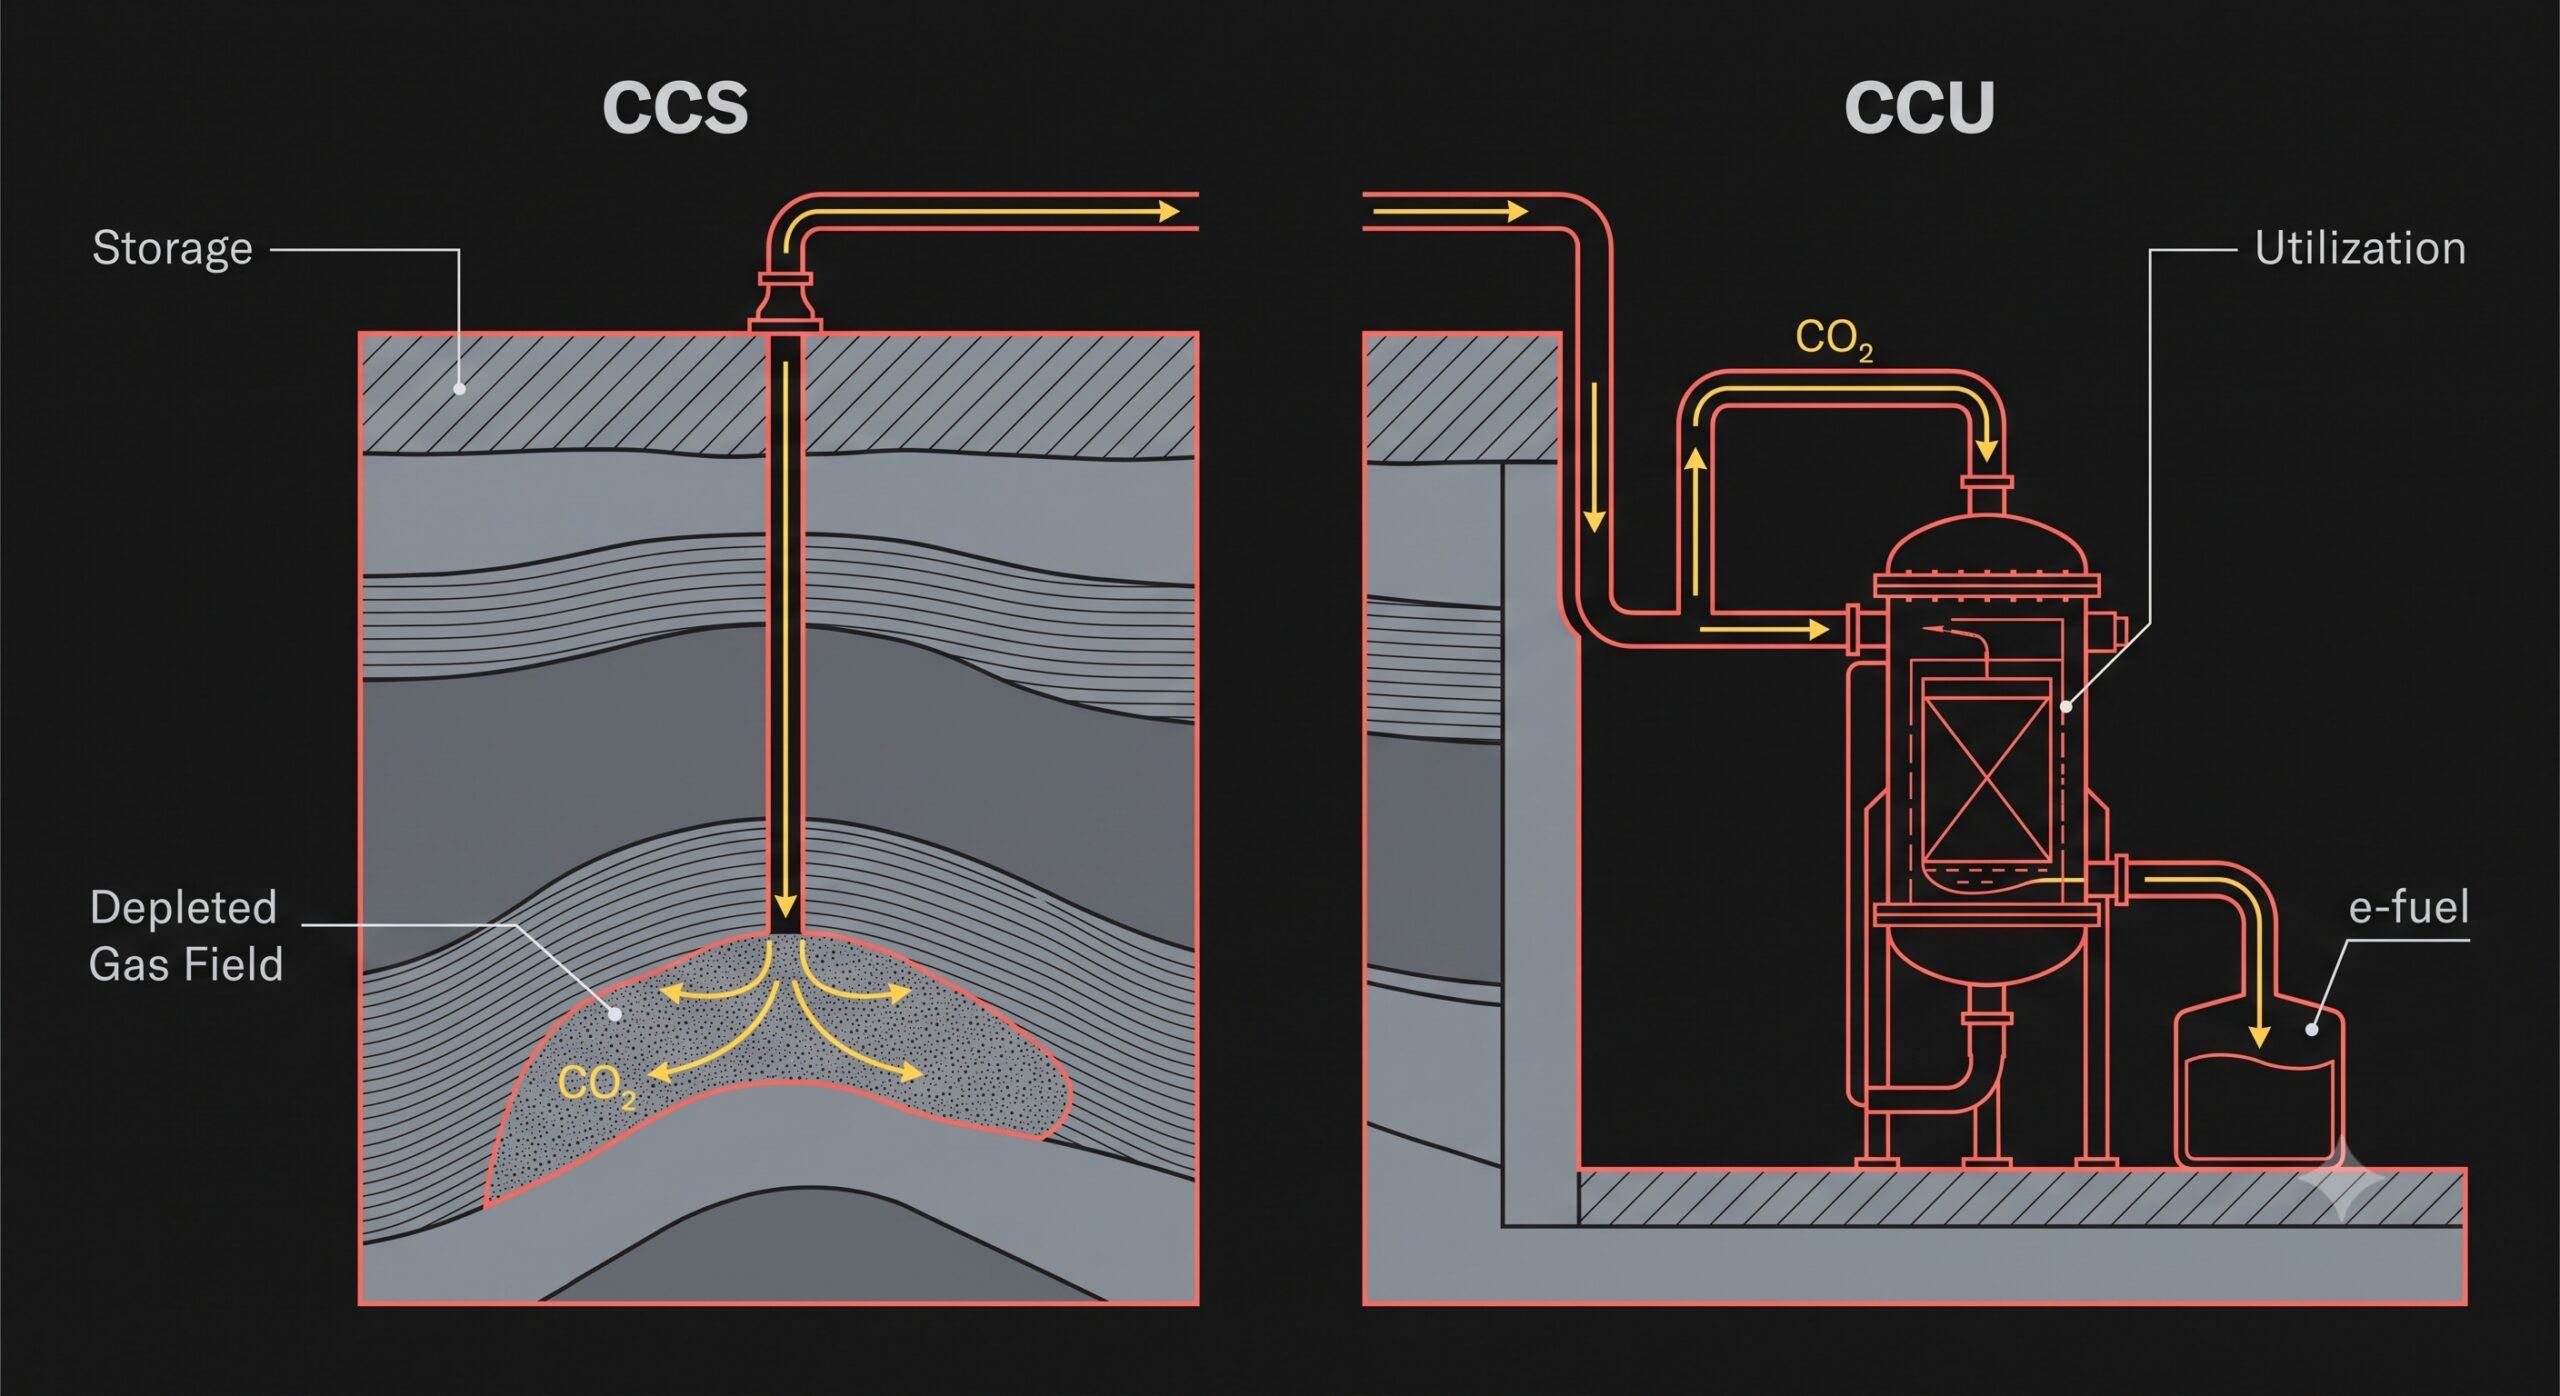
포집한 CO₂를 처리하는 방식은 크게 두 가지, 묻느냐(CCS) 아니면 활용하느냐(CCU)로 나뉩니다. 각 접근 방식은 비즈니스 모델과 인프라 요구 조건에서 극명한 차이를 보입니다.
🔍 기술 데이터 비교: CCS vs CCU
| 구분 | CCS (저장) | CCU (활용) |
|---|---|---|
| 핵심 원리 | 지하 800m 이상 암반층에 영구 압입 | 메탄올, e-fuel, 건축자재 등으로 화학 전환 |
| 필수 인프라 | 고갈 가스전, 염대수층 등 거대 저장 공간 | 화학 전환 플랜트 (저장소 불필요) |
| 수익 구조 | 수익 모델 없음 (순수 비용 발생) | 제품 판매를 통한 직접 매출 발생 |
3. 한국의 탄소포집 현주소와 동해가스전
동해가스전 3조 원 프로젝트의 의미
한국의 탄소 ‘저장(CCS)’을 대표하는 프로젝트가 바로 동해가스전입니다. 천연가스 생산을 마치고 고갈된 빈 가스전을 거대한 CO₂ 창고로 전환하는 이 사업에 약 3조 원이 투입됩니다.
자연이 수십만 년간 천연가스를 가둬두었던 지층 구조이기 때문에, CO₂를 주입해도 새어나가지 않는다는 물리적 타당성이 검증된 곳입니다. 2027년 12월부터 실증 주입을 시작해, 2030년에는 연간 120만 톤을 저장하는 것이 목표입니다. 이는 승용차 50만 대가 1년간 배출하는 탄소량과 맞먹습니다.
CCU 실증과 메탄올 전환의 딜레마
반면 ‘활용(CCU)’ 분야는 국내 정유·화학 밸류체인을 중심으로 실증이 한창입니다. 포집된 CO₂를 기반으로 e-메탄올과 친환경 합성연료를 만들어 상업화하겠다는 계산입니다.
CCU는 골치 아픈 해저 저장소나 파이프라인 인프라 확보 부담이 없으며, 만들어진 제품을 되팔아 매출을 낼 수 있습니다. 하지만 치명적인 약점이 있습니다. 화학적 안정성이 높은 CO₂를 분해해 새로운 연료로 재합성하는 과정에서 또다시 막대한 전력이 소모된다는 것입니다.
결국 이 공정이 경제성을 가지려면 ESS 기반의 효율적 에너지 인프라와 초저가 청정전력이 뒷받침되어야 합니다.
4. 탄소포집 밸류체인 투자 인사이트 및 리스크
시장 자금은 어디로 향하는가
글로벌 리서치에 따르면 탄소포집 시장은 향후 연평균 18~25%의 가파른 성장이 전망됩니다. 유럽의 탄소국경조정제도(CBAM)와 같은 규제가 발효되면서 포집 설비 도입은 기업의 선택이 아닌 수출 생존 조건이 되었기 때문입니다.
투자 자금의 흐름은 명확합니다. 지출로 끝나는 CCS보다는 파생 수익을 창출하는 CCU 관련 프로젝트로 무게추가 기울고 있습니다. e-fuel과 플라스틱 원료 생산 능력을 갖춘 정유화학 및 엔지니어링 기업들의 밸류에이션 리레이팅(Re-rating)이 관측되는 지점입니다.
주요 리스크 팩터 (Risk Factors)
- 에너지 페널티 병목: 경제성 확보를 위해서는 SMR(소형모듈원전) 등 무탄소 전원의 단가 인하가 필수적입니다. 전력 요금이 오르면 수익성은 즉각 훼손됩니다.
- 인프라 물리적 한계: 동해가스전만으로는 한국 산업계의 배출량을 커버할 수 없습니다. 해외 저장소 발굴 및 초장거리 수송선 확보가 필요합니다.
- 주민 수용성(NIMBY): 포집 및 압송 파이프라인 인근 지역의 안전성 우려와 반대 여론이 프로젝트 지연을 유발할 수 있습니다.
- 정책 의존성: 현재 사업 타당성은 정부의 세액 공제와 탄소 배출권 가격에 전적으로 의존합니다. 정책 기조가 바뀌면 타격을 입습니다.
📝 Editor’s Note (2026년 9월 기준)
산업 현장의 데이터를 종합해보면, 탄소포집 기술의 성패는 더 이상 ‘포집 기술 자체’에 있지 않습니다. 포집과 활용에 들어가는 전력을 얼마나 저렴하고 깨끗하게 조달하느냐는 ‘전력 단가의 문제’로 귀결되었습니다. ‘묻는 기술(CCS)’에서 ‘쓰는 기술(CCU)’로 패러다임이 빠르게 전환 중이지만, 전환 효율성이 담보되지 않는다면 비싼 실험으로 끝날 수 있음을 경계해야 합니다.
💡 3줄 핵심 요약
- 한국은 3조 원을 투입해 2030년까지 동해가스전에 120만 톤의 CO₂를 지하 저장(CCS)하는 프로젝트를 본격화했다.
- 포집 과정에서 배기가스를 끓이는 데 막대한 열이 소모되어, 발전소 전체 출력이 30%나 감소하는 ‘에너지 페널티’가 발생한다.
- 시장 투자 자금은 순수 비용만 발생하는 CCS를 넘어, 탄소를 메탄올이나 연료로 전환해 수익을 창출하는 CCU 생태계로 빠르게 이동 중이다.
자주 묻는 질문
Q1. 탄소포집(CCUS)이 정확히 뭔가요?
A: 공장이나 대기에서 이산화탄소를 붙잡아 땅에 저장하거나(CCS), 제품으로 재활용하는(CCU) 기술을 통틀어 CCUS라 부릅니다. 배출을 줄이기 어려운 산업에서 ‘나온 탄소를 잡는’ 마지막 수단으로 꼽힙니다.
Q2. 왜 탄소포집이 비싸다고 하나요?
A: CO₂를 붙잡은 뒤 다시 떼어내는 과정에 막대한 열에너지가 들기 때문입니다. 발전소에 설비를 달면 순출력이 20~30% 줄어드는 ‘에너지 페널티’가 생깁니다. 이 에너지 비용이 전체 단가의 핵심입니다.
Q3. CCS와 CCU 중 뭐가 더 유망한가요?
A: 정답은 없지만, 최근 시장은 수익이 나는 CCU 쪽에 더 주목합니다. CCS는 저장소가 필요하고 비용만 드는 반면, CCU는 CO₂를 메탄올·연료로 바꿔 팔 수 있어서죠. 다만 둘 다 값싼 청정전력이 있어야 경제성이 섭니다.
Q4. 동해가스전 프로젝트는 언제 가동되나요?
A: 2027년 12월부터 단계적으로 CO₂를 주입하고, 2030년 연 120만 톤 저장을 목표로 합니다. 총사업비는 약 3조 원 규모입니다.
투자 유의사항: 본 콘텐츠는 기술 산업 현장 경험을 바탕으로 한 정보 제공 목적이며, 투자 자문이나 권유가 아닙니다. 모든 투자 결정은 투자자 본인의 판단과 책임 하에 이루어져야 하며, 원금 손실 가능성이 있습니다. (참고자료: 에너지데일리, KDI)