Written by
Matt Choi | 기술 산업 애널리스트
전/현직 배터리·수소연료전지 산업 실무자 | 현장 인사이트 제공
배터리의 절반은 ‘집’이다. 충전할 때 리튬 이온이 들어가 사는 곳, 바로 음극이다. 지난 30년 동안 그 집은 흑연이었다. 문제는 흑연이 이미 한계까지 꽉 찼다는 점이다. 이론상 1g당 372mAh, 지금 배터리는 이 숫자의 95% 근처까지 와 있다. 더 짜낼 여지가 거의 없다.
그래서 업계가 꺼낸 카드가 실리콘 음극재다. 같은 무게에 리튬을 약 10배 담는다. 그런데 이상하지 않은가? 이렇게 좋은 소재가 왜 2026년에도 ‘차세대’라는 꼬리표를 떼지 못했을까?
올해 들어 분위기가 달라졌다. 그룹14가 3월 경북 상주 공장 가동을 시작했고, 포스코퓨처엠은 5월 실리콘 음극재 양산 기술 확보와 2028년 공급 목표를 밝혔다. 이 글은 실리콘이 왜 어려운 소재인지, 그 벽을 어떻게 넘고 있는지를 차근차근 풀어본다.
목차 (Table of Contents)
1. 실리콘은 왜 ‘부풀어 터지는’ 소재일까 (실리콘 음극재 원리)
흑연의 층간 삽입(372mAh) vs 실리콘의 합금화(3,600mAh)
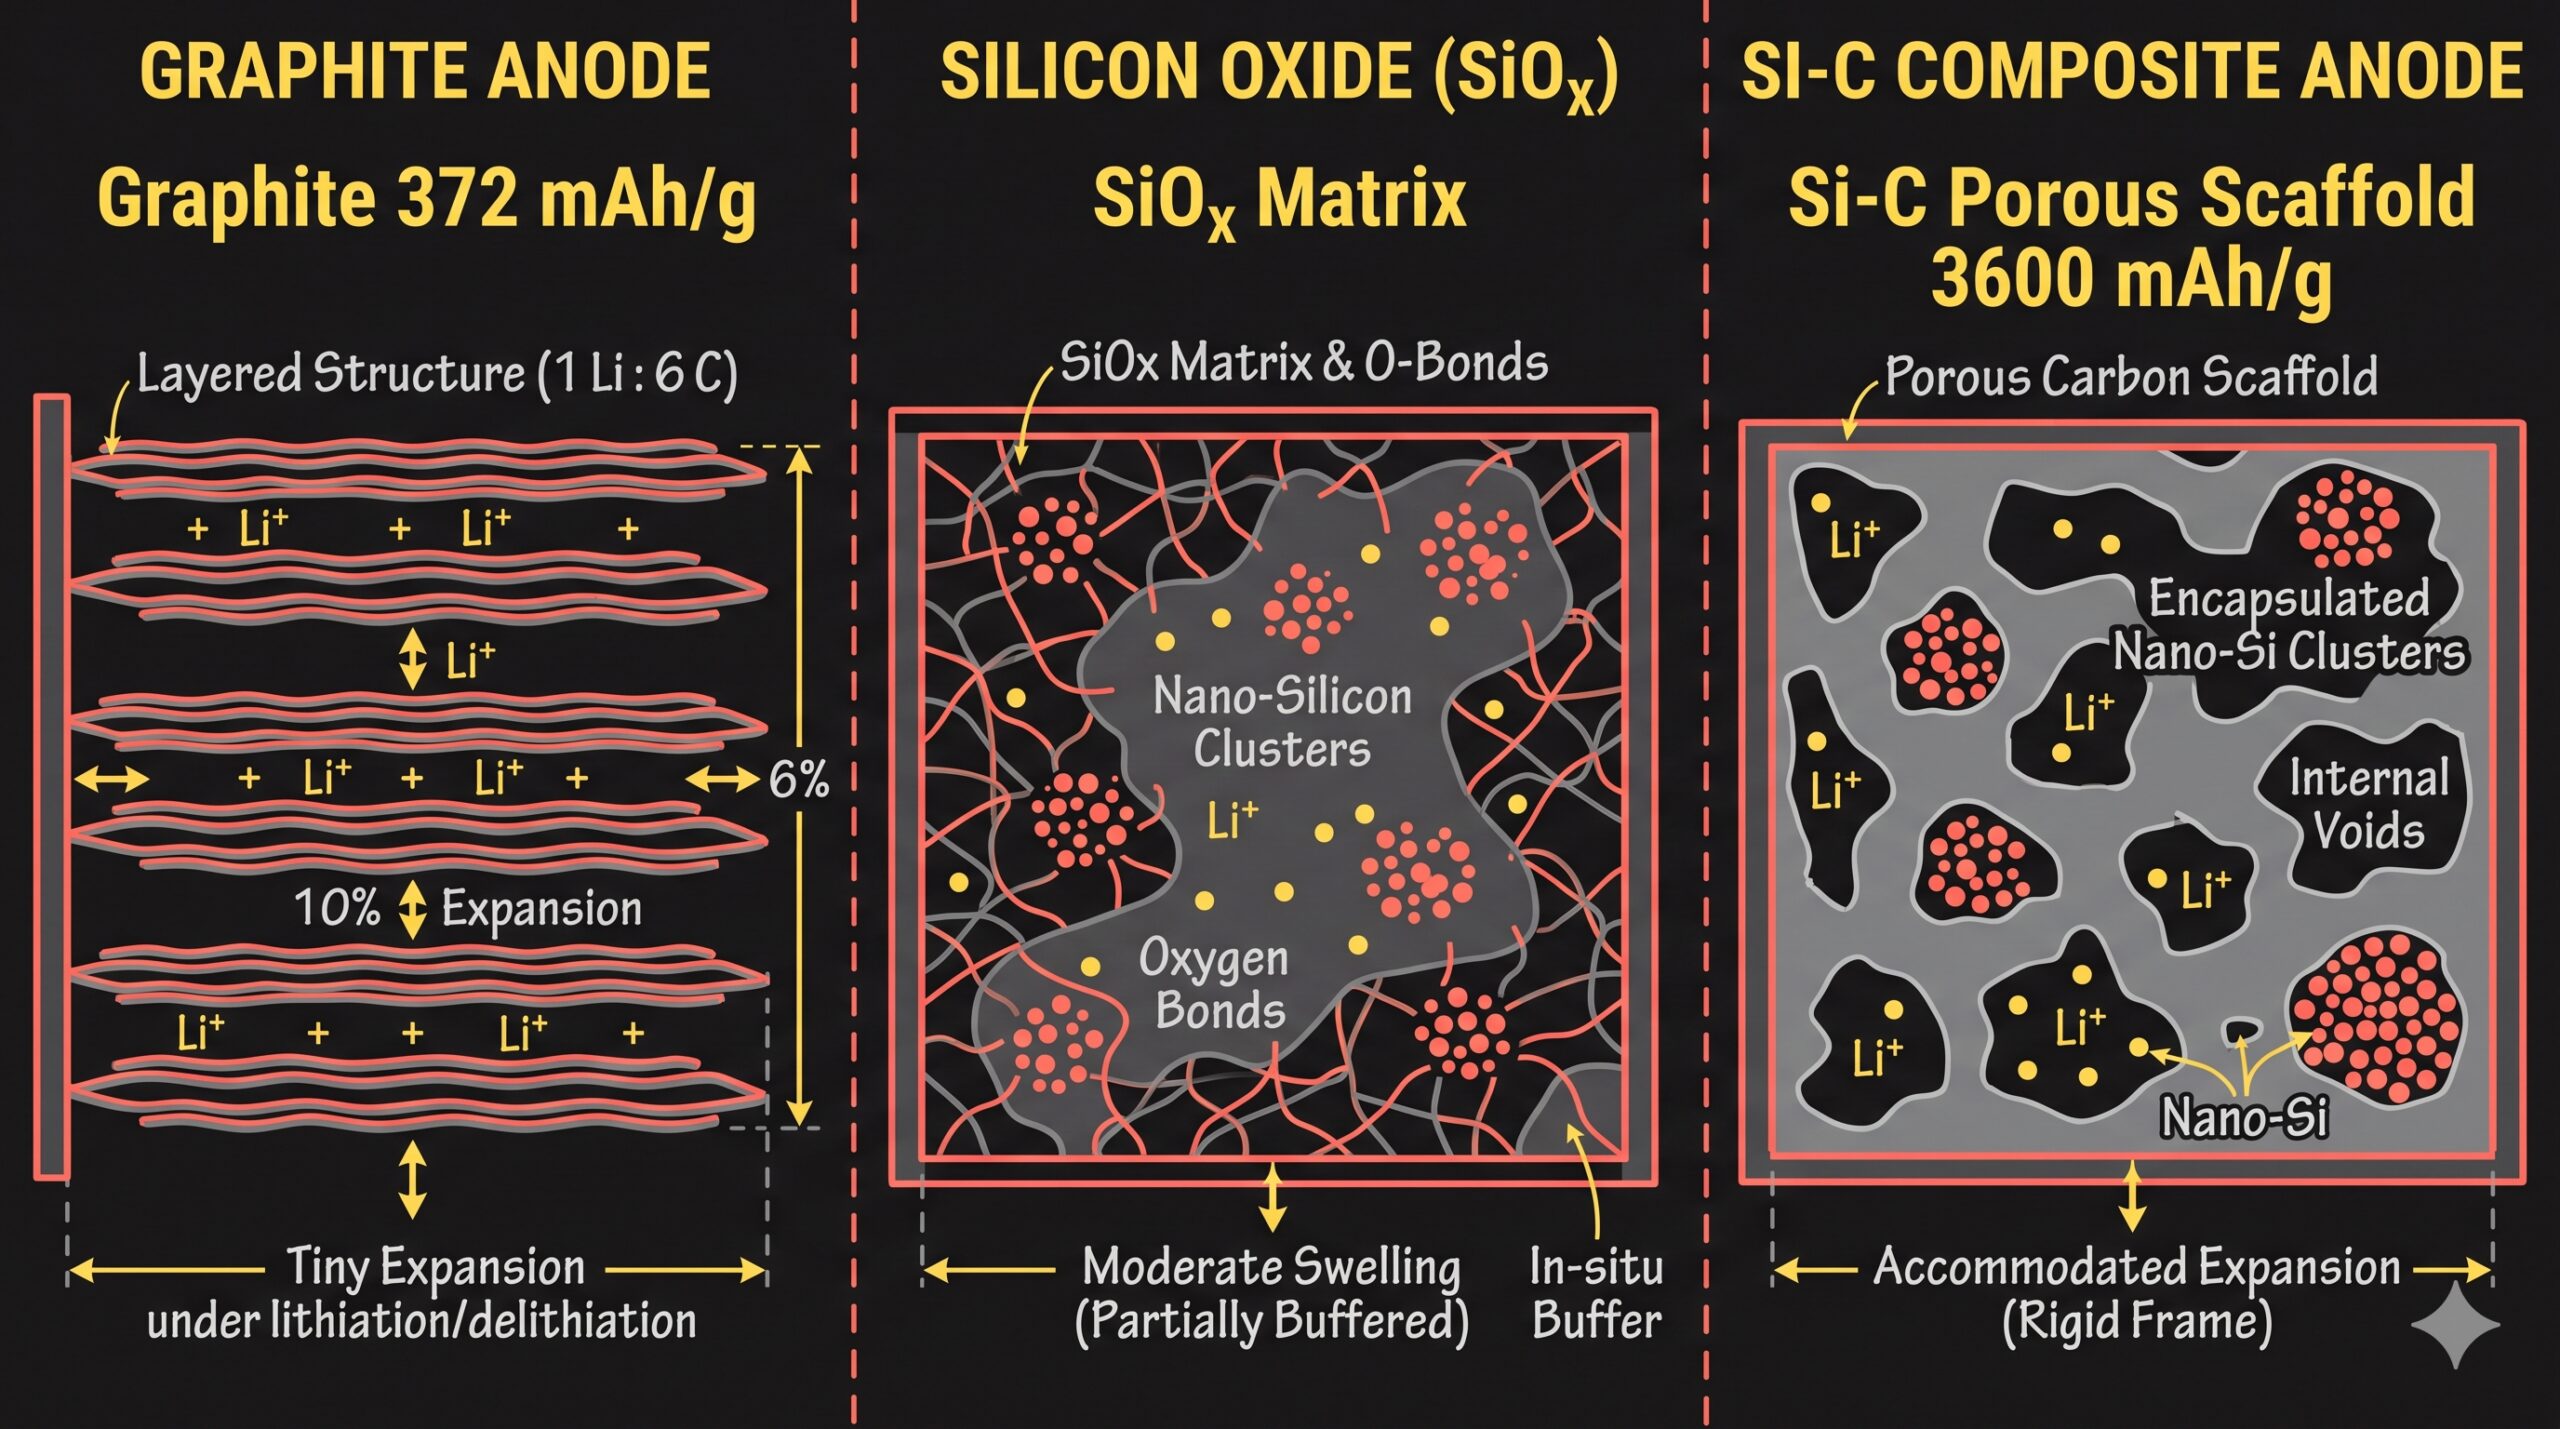
원리부터 보자. 흑연은 탄소 원자가 층층이 쌓인 구조다. 리튬은 그 층 사이에 끼어 들어간다. 탄소 6개당 리튬 1개. 얌전하지만 많이 못 담는다.
실리콘은 전혀 다르다. 층 사이에 끼는 게 아니라 아예 리튬과 합금을 만든다. 실리콘 원자 1개가 리튬을 3.75개까지 끌어안는다. 그래서 이론 용량이 1g당 약 3,600mAh, 흑연의 10배 가까이 된다.
최대 300% 부피 팽창과 SEI 막 반복 생성, 그리고 중국 흑연 90% 공급망
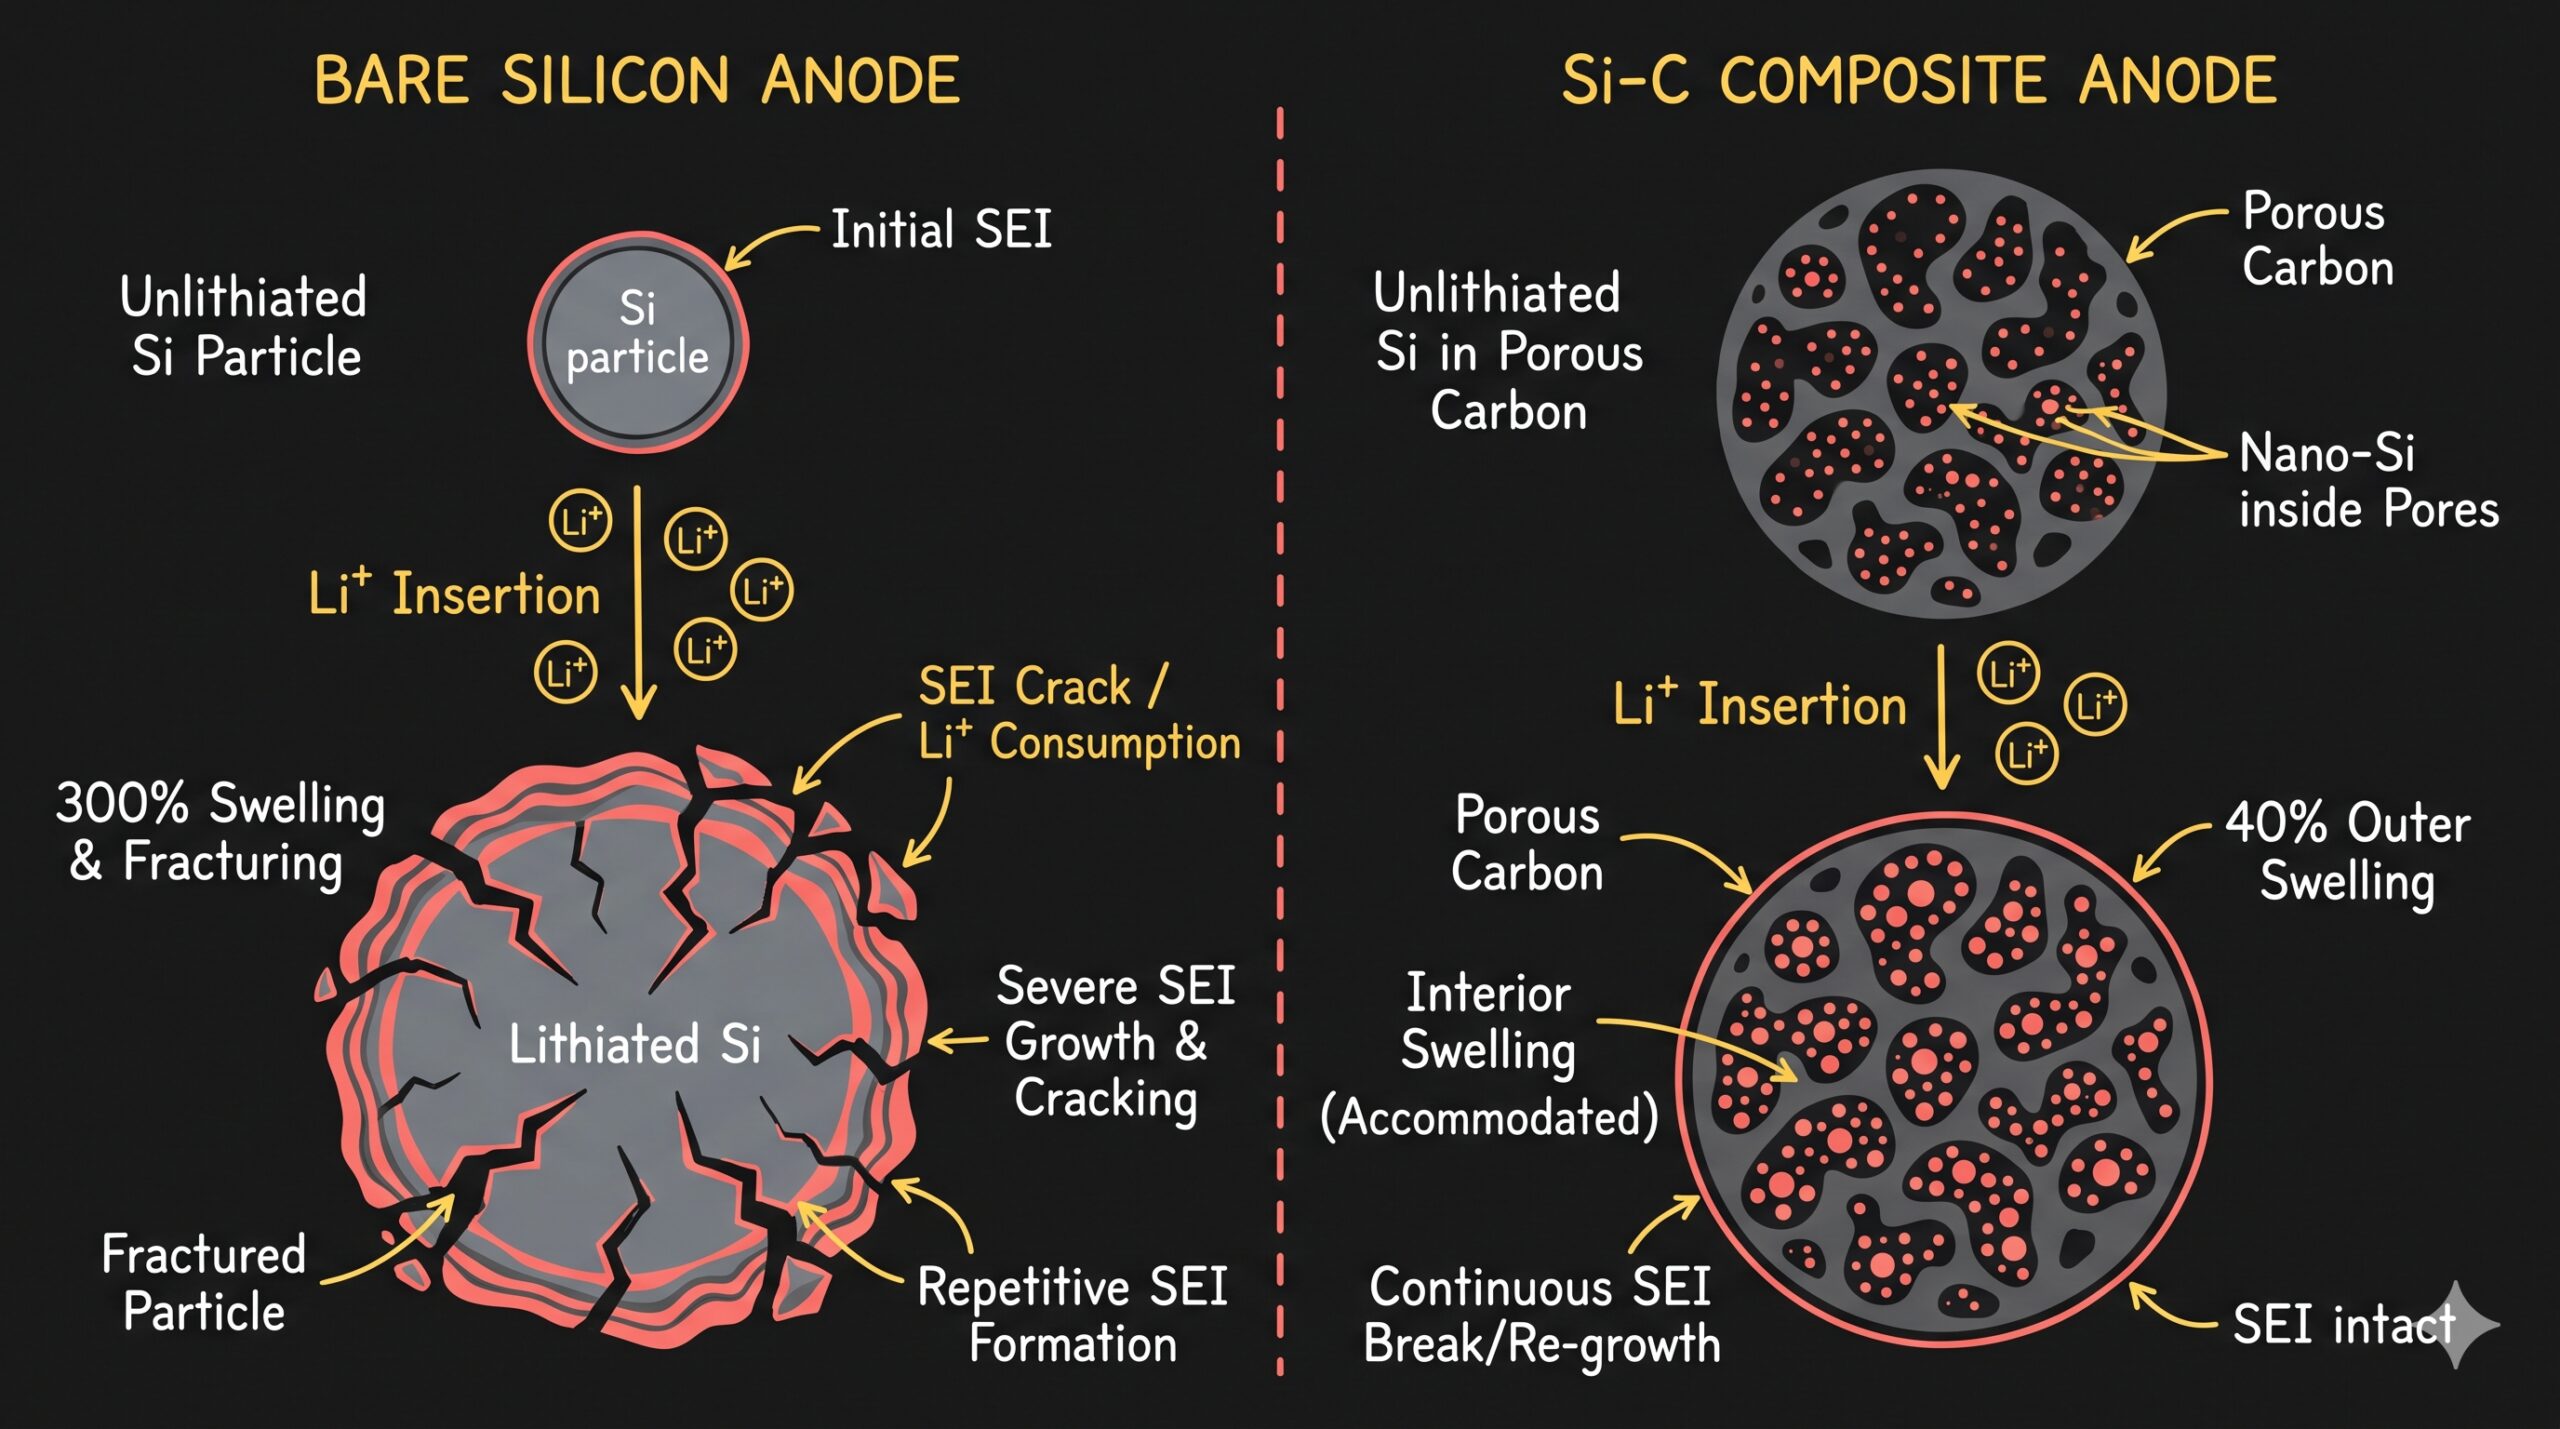
문제는 대가다. 리튬을 끌어안는 순간 실리콘 입자는 최대 300%까지 부푼다. 충전 한 번에 몸집이 4배가 됐다가, 방전하면 다시 쪼그라든다. 이걸 하루에 한 번씩, 1,000번 반복한다고 생각해 보자.
결과는 뻔하다. 입자에 금이 가고, 깨진 표면에 전해질이 닿으면서 새 막(SEI, 고체 전해질 계면)이 계속 생긴다. 그 막을 만드느라 리튬이 소모된다. 배터리 용량이 빠르게 줄어드는 이유다. 솔직히 말해서, 실리콘 음극재 역사의 대부분은 이 팽창과 싸운 기록이다.
왜 이게 중요할까? 음극 용량이 늘지 않으면 전기차 주행거리도, 스마트폰 사용 시간도 제자리이기 때문이다. 양극재는 니켈 함량을 높이며 꾸준히 개선됐다. 하지만 음극이 받쳐주지 못하면 셀 전체의 에너지 밀도는 막힌다. 병목이 음극 쪽으로 옮겨온 셈이다. 실리콘 음극재가 주목받는 진짜 이유다.
게다가 공급망 문제도 얽혀 있다. 그룹14 측 자료에 따르면 전 세계 흑연계 음극재의 90% 이상을 중국이 생산한다. 중국이 흑연 수출을 통제할 때마다 한국 배터리 업계가 긴장하는 이유다. 전극 제조 공정 측면의 병목 돌파 전략은 [건식전극 공정 혁신과 배터리 제조 원가 절감 구조 분석] 글에서도 함께 살펴볼 수 있다.
데이터 비교: Before (흑연 음극) vs After (실리콘 음극재)
데이터 비교 | Before (흑연 음극) vs After (실리콘 음극재)
| Before (흑연 음극) | After (실리콘 음극재) |
|---|---|
| 이론 용량 1g당 372mAh, 이미 한계치 근접 | 이론 용량 1g당 약 3,600mAh, 흑연의 약 10배 |
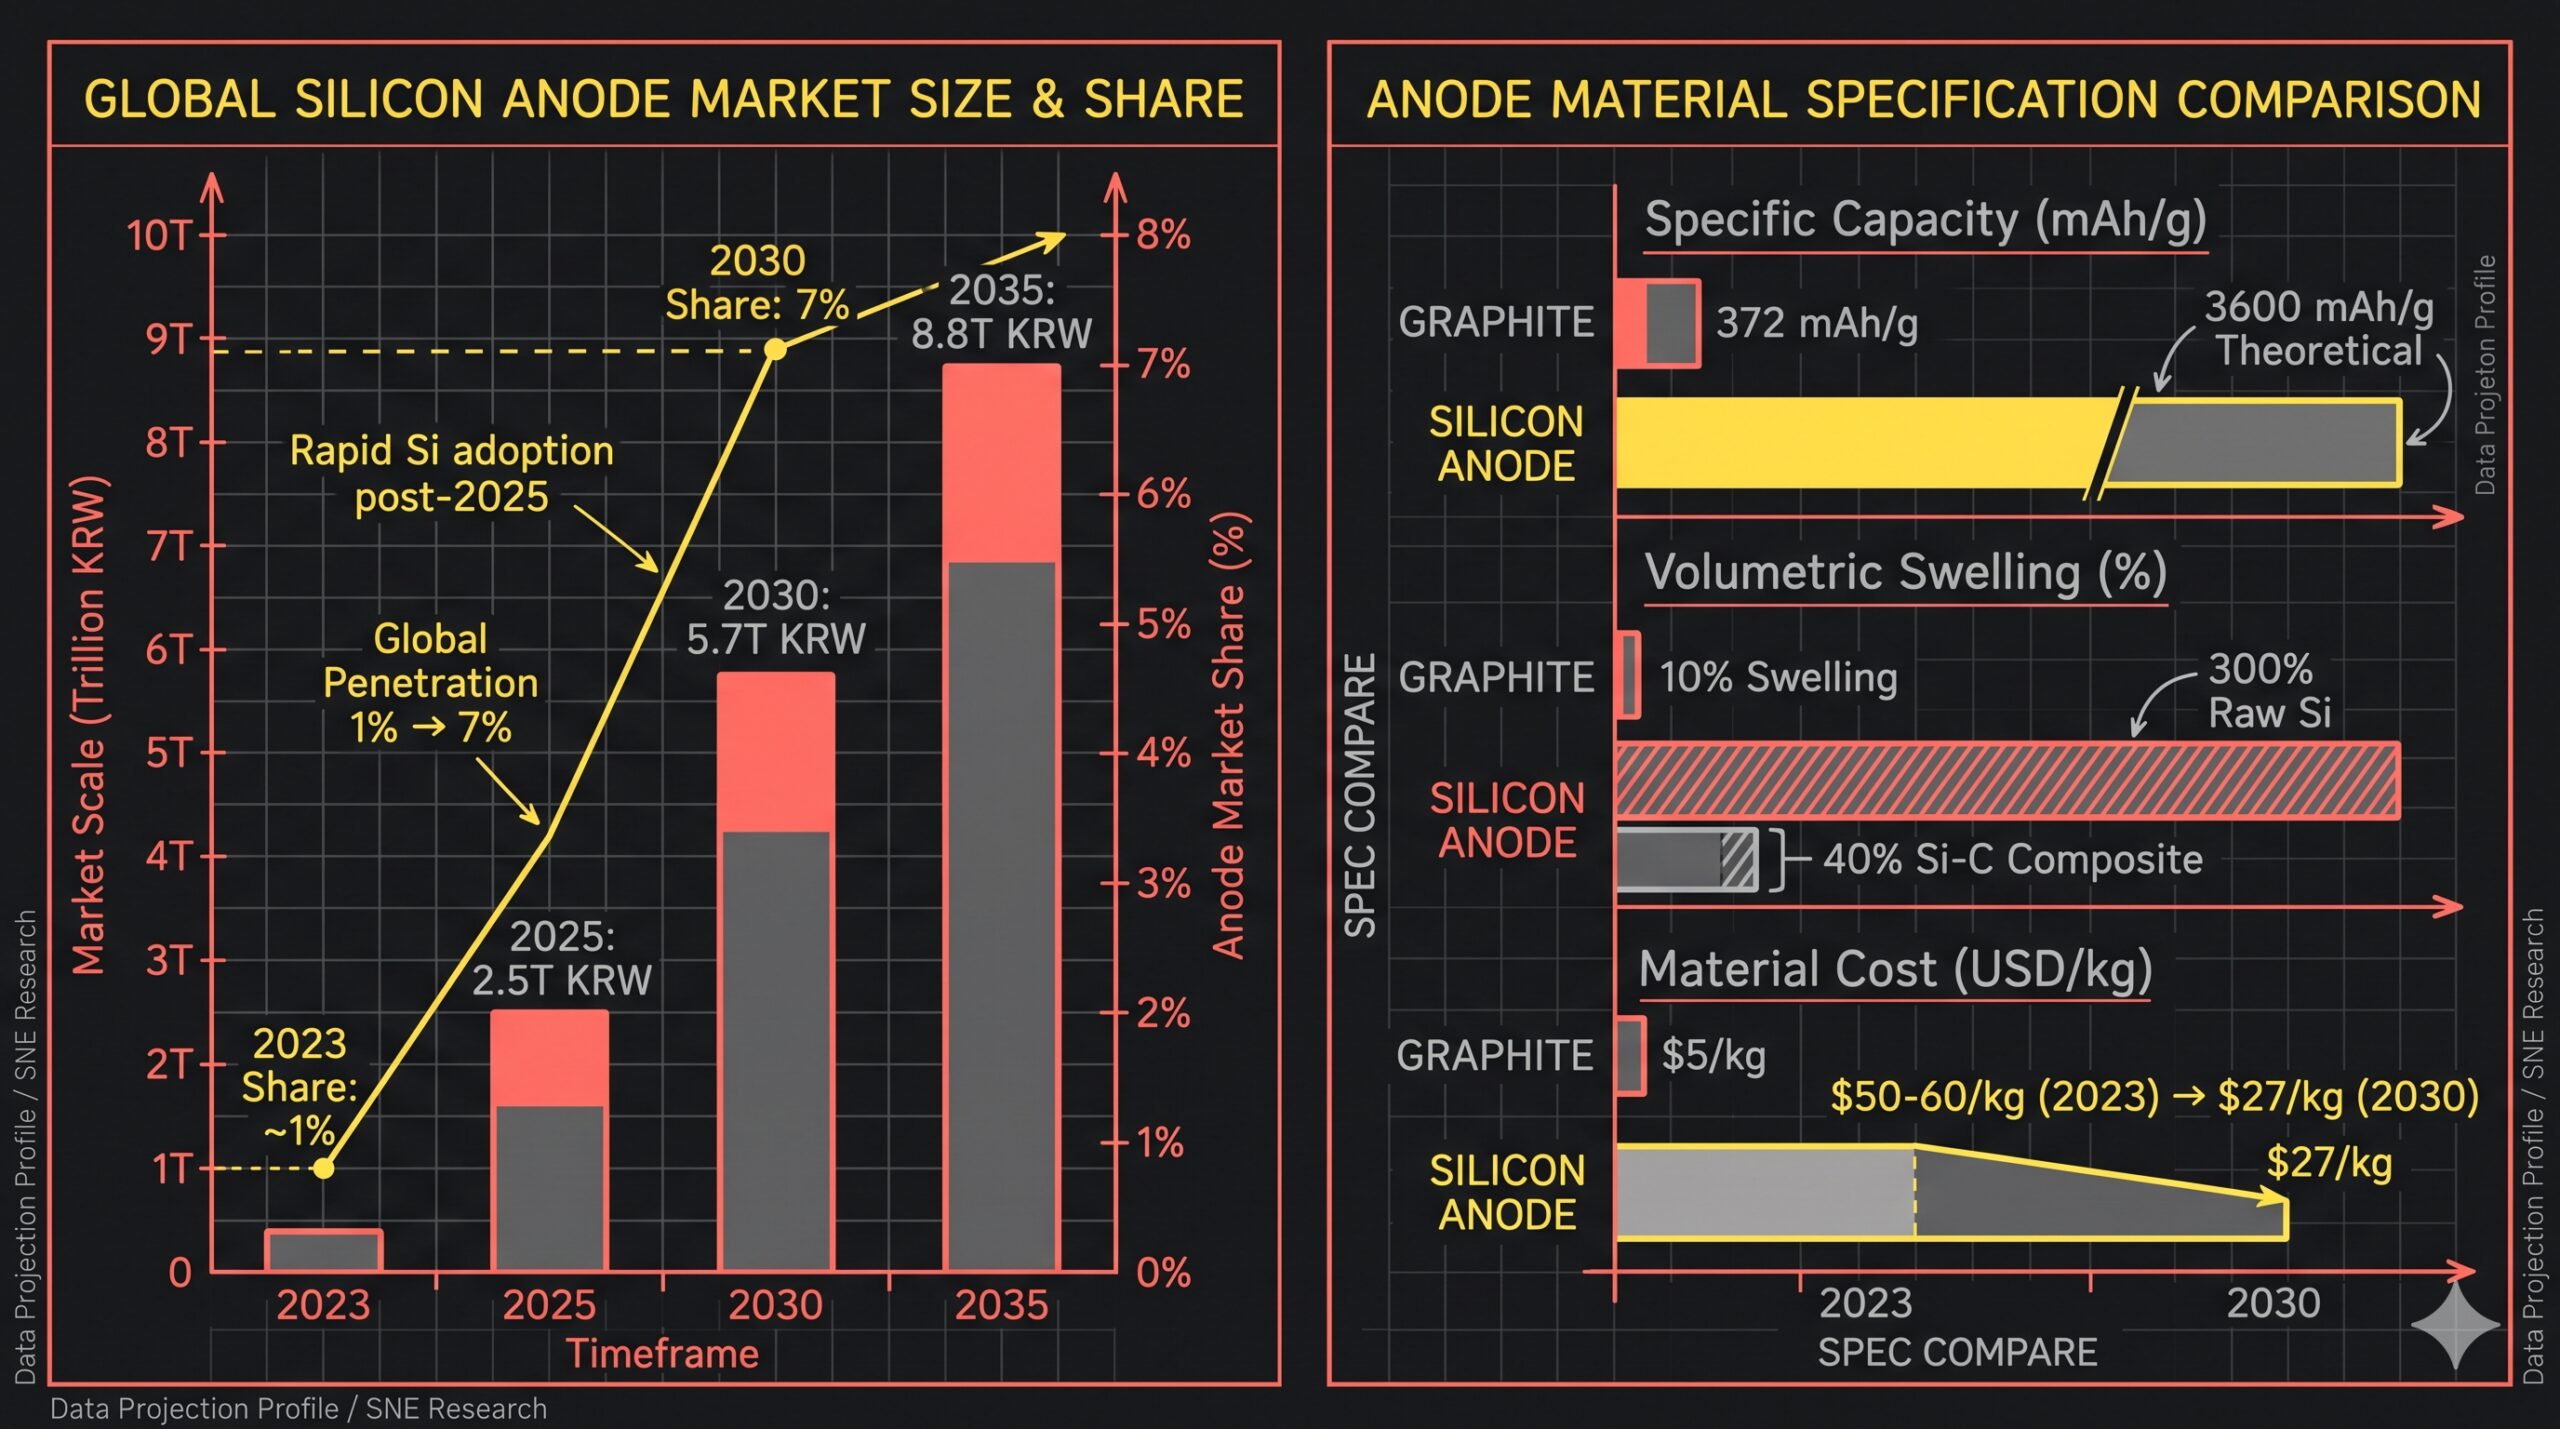
| 충전 시 부피 변화 약 10%로 안정적 | 순수 실리콘은 최대 300% 팽창, 실리콘-탄소 복합체(Si-C)는 약 40%로 억제 |
| 가격 kg당 5달러 안팎(2023년 기준) | 가격 kg당 50~60달러(2023년), 2030년 약 27달러 전망 |
| 세계 생산의 90% 이상이 중국 | 그룹14 SCC55 기준 80% 용량 유지까지 1,500~3,000회 충방전(회사 발표) |
핵심 차이: 용량은 10배, 팽창 문제를 ‘가두는’ 기술이 승부를 가른다.
2. 팽창을 길들이는 두 갈래 길: 산화실리콘(SiOx)과 실리콘-탄소 복합체(Si-C)
그렇다면 업계는 어떻게 풀고 있을까? 크게 두 방식이다.
첫째: 산화실리콘(SiOx) — 대주전자재료와 포스코실리콘솔루션
첫째는 산화실리콘(SiOx)이다. 실리콘에 산소를 섞어 팽창을 누그러뜨린다. 용량은 순수 실리콘보다 낮지만 안정적이다. 대주전자재료가 2019년부터 이 방식으로 국내에서 가장 먼저 양산 공급을 이어왔다. 포스코실리콘솔루션도 2024년 포항에 연 550톤 규모 SiOx 공장을 지었다.
둘째: 실리콘-탄소 복합체(Si-C) — 다공성 탄소 뼈대와 그룹14·실라·포스코퓨처엠
둘째는 실리콘-탄소 복합체(Si-C)다. 이쪽은 비유가 필요하다. 스펀지 같은 다공성 탄소 뼈대를 먼저 만들고, 그 미세한 구멍 안에 나노 크기 실리콘을 채워 넣는다. 실리콘이 부풀어도 구멍 안의 빈 공간이 그 팽창을 받아준다. 풍선을 단단한 상자 안에서 불리는 셈이다. 덕분에 팽창률이 약 40% 수준으로 떨어진다.
그룹14의 SCC55가 대표적이다. 상주 공장은 연 2,000톤, 배터리로 치면 10GWh 분량을 만든다. 회사 설명으로는 1톤이 흑연 약 5톤을 대체한다. 미국 실라(Sila)도 워싱턴주 모지스레이크 공장을 돌리며 올해 7월 3억 달러(약 4,100억 원)를 추가 유치했다.
포스코퓨처엠의 발표도 눈여겨볼 만하다. 실리콘 함량을 20% 이상으로 높이고도 1,000회 충방전 뒤 초기 용량의 80% 이상을 유지했다고 밝혔다. 지금 전기차 음극에 들어가는 실리콘이 보통 한 자릿수 비율이라는 점을 감안하면 의미 있는 숫자다. 놀랍게도 일부 방산용 배터리(드론·잠수함)는 50%까지 넣는다.
결국 실리콘 음극재의 핵심은 ‘얼마나 많이 섞으면서도 오래 버티느냐’다. 차세대 셀 아키텍처와의 결합 구조는 [전고체 배터리 황화물계 고체전해질 및 음극 밸류체인 분석]에서도 이어진다.
3. 투자 인사이트: 2035년 8.8조 원 전망과 국내 업계 ‘옥석 가리기’
SNE리서치 시장 성장 전망과 지분 정리·양산 지연 재편
시장의 관심은 실리콘 음극재가 ‘언제 본격적으로 쓰이느냐’에 쏠려 있다. SNE리서치는 실리콘 음극재 시장이 2025년 약 2.5조 원에서 2030년 약 5.7조 원, 2035년 약 8.8조 원으로 커질 것으로 내다봤다. 전체 음극재 시장에서 차지하는 비중은 2023년 1% 수준에서 2030년 7%로 올라갈 것으로 예상됐다.
그런데 숫자만큼 판이 순탄하지는 않다. 최근 국내 업계에서는 ‘옥석 가리기’가 뚜렷해졌다. SK는 SK머티리얼즈그룹14 지분 75%를 그룹14에 넘겼고, SKC는 얼티머스 지분을 영국 넥시온(Nexeon)에 넘겼다. 한솔케미칼은 850억 원을 들인 익산 공장의 양산 일정이 늦어졌다. 반대로 HS효성첨단소재는 5년간 1.5조 원 투자 계획을 내놨다.
고객 주문 기반 생존 단계 진입과 전고체·로봇·UAM 확장성
개인적으로는 이 흐름이 꽤 상징적이라고 본다. 기술 발표가 아니라 ‘고객 주문’이 생존을 가르는 단계로 넘어왔다는 신호다. 투자자들의 시선도 증설 발표보다 실제 공급 계약과 납품 실적으로 이동하고 있다. 실리콘 음극재는 또 하나의 축과도 연결된다. 전고체 배터리다. 포스코퓨처엠이 미국 팩토리얼과 협력하는 것도 이 맥락이다. 휴머노이드 로봇과 UAM처럼 무게에 민감한 신시장도 수요처로 거론된다. 보급형 셀과 프리미엄 셀의 화학계 분화 흐름은 [LFP 배터리 확산과 하이니켈·차세대 소재 포트폴리오 재편]에서 상세히 비교할 수 있다.
※ 이 글은 시장 동향 분석이며, 특정 종목의 매수·매도 판단 근거가 아니다. 투자 판단은 본인 책임이다.
4. 리스크 팩터: 가격 격차·수명 검증·수요 둔화·LFP 확산
실리콘 음극재 상용화 4대 핵심 리스크
- 가격 격차. 실리콘 음극재는 kg당 수십 달러, 흑연은 5달러 안팎이다. 2030년 27달러까지 내려와도 여전히 몇 배 비싸다. 원가에 민감한 보급형 전기차와 ESS에는 들어가기 어렵다.
- 수명 검증. 실리콘 음극재의 실험실 1,000회와 차량 10년은 다른 이야기다. 고온, 급속충전, 혹한 같은 실제 조건에서 팽창 억제가 유지되는지는 시간이 증명해야 한다.
- 수요 둔화. 전기차 수요가 주춤하면서 고객사들이 신소재 채택을 미루고 있다. 한솔케미칼의 양산 지연이 그 사례다. 증설 계획이 주문 확보를 전제로 하는 이유다.
- LFP 확산. 저가 리튬인산철 배터리(LFP)가 커지면 고에너지 밀도 소재의 설 자리가 좁아질 수 있다. 다만 그룹14는 SCC55가 LFP와도 호환된다고 강조한다.
Editor’s Note
숫자를 보면 흥미로운 지점이 있다. 실리콘 음극재의 ‘용량 10배’는 30년 전에도 알려진 사실이다. 바뀐 건 물리가 아니라 구조 설계다. 다공성 탄소에 실리콘을 가두는 발상이 팽창을 300%에서 40%로 끌어내렸다.
솔직히 2026년은 실리콘 음극재 역사에서 꽤 중요한 해로 기록될 것 같다. 상주와 모지스레이크에서 수천 톤 단위 공장이 실제로 돌기 시작했다. 동시에 국내에서는 철수와 지연도 이어졌다. 기술은 준비됐는데, 시장이 따라오느냐가 남은 질문이다. 2028년 포스코퓨처엠 양산 시점이 그 답의 중간 점검이 될 것이다.
자주 묻는 질문 (FAQ)
Q1. 실리콘 음극재는 흑연을 완전히 대체하나?
당분간은 아니다. 지금은 흑연에 실리콘을 섞는 방식이 주류다. 전기차용은 보통 10% 미만, 기술 발표 기준으로 20% 이상까지 올라왔다. 순수 실리콘 음극은 팽창과 비용 문제로 아직 일부 특수 용도에 그친다.
Q2. 실리콘 음극재를 쓰면 전기차가 얼마나 좋아지나?
같은 무게에 더 많은 에너지를 담아 주행거리가 늘고, 급속충전 성능도 개선된다. 그룹14는 자사 소재를 쓴 일부 셀 설계에서 에너지 밀도가 43% 이상 높아졌다고 밝혔다. 다만 실제 차량 성능은 셀 설계 전체에 달려 있다.
Q3. SiOx와 Si-C는 뭐가 다른가?
SiOx는 실리콘에 산소를 섞어 안정성을 높인 방식으로, 먼저 상용화됐다. Si-C는 다공성 탄소 안에 나노 실리콘을 채워 팽창을 흡수하는 방식이다. 용량은 Si-C가 더 높아 차세대 주력으로 꼽힌다.
Q4. 실리콘 음극재 시장에서 한국 기업의 위치는?
대주전자재료가 SiOx 양산 경험에서 앞서 있고, 포스코그룹은 SiOx와 Si-C를 모두 준비 중이다. HS효성첨단소재는 기술 인수로 진입을 노린다. 한편 일부 기업은 지분 매각이나 양산 지연을 겪고 있어 재편이 진행 중이다.
핵심 3줄 요약
- 용량 10배와 300% 팽창의 딜레마: 실리콘 음극재는 이론 용량이 1g당 약 3,600mAh로 흑연(372mAh)의 10배에 달하지만, 충방전 시 300% 부피 팽창과 SEI 막 생성을 제어하는 구조 설계가 핵심입니다.
- SiOx 상용화와 다공성 탄소(Si-C) 양산 가동: 대주전자재료·포스코실리콘솔루션의 SiOx에 이어, 다공성 탄소 뼈대로 팽창률을 40%로 억제한 그룹14(상주 연 2,000톤)·실라·포스코퓨처엠(2028년 공급 목표)의 Si-C 경쟁이 본격화됐습니다.
- 고객 주문 중심의 옥석 가리기: 2035년 8.8조 원 성장이 전망되지만 가격 격차와 전기차 수요 둔화 속에 국내외 기업의 지분 재편이 진행 중이며, 전고체·방산·휴머노이드 등 고부가 수주 실적이 승패를 가릅니다.
투자 유의사항: 본 콘텐츠는 기술 산업 현장 경험을 바탕으로 한 정보 제공 목적이며, 투자 자문이나 권유가 아닙니다. 모든 투자 결정은 투자자 본인의 판단과 책임 하에 이루어져야 하며, 원금 손실 가능성이 있습니다.