Written by
Matt Choi | 기술 산업 애널리스트
전/현직 배터리·수소연료전지 산업 실무자 | 현장 인사이트 제공
최종 업데이트: 2026.08.15
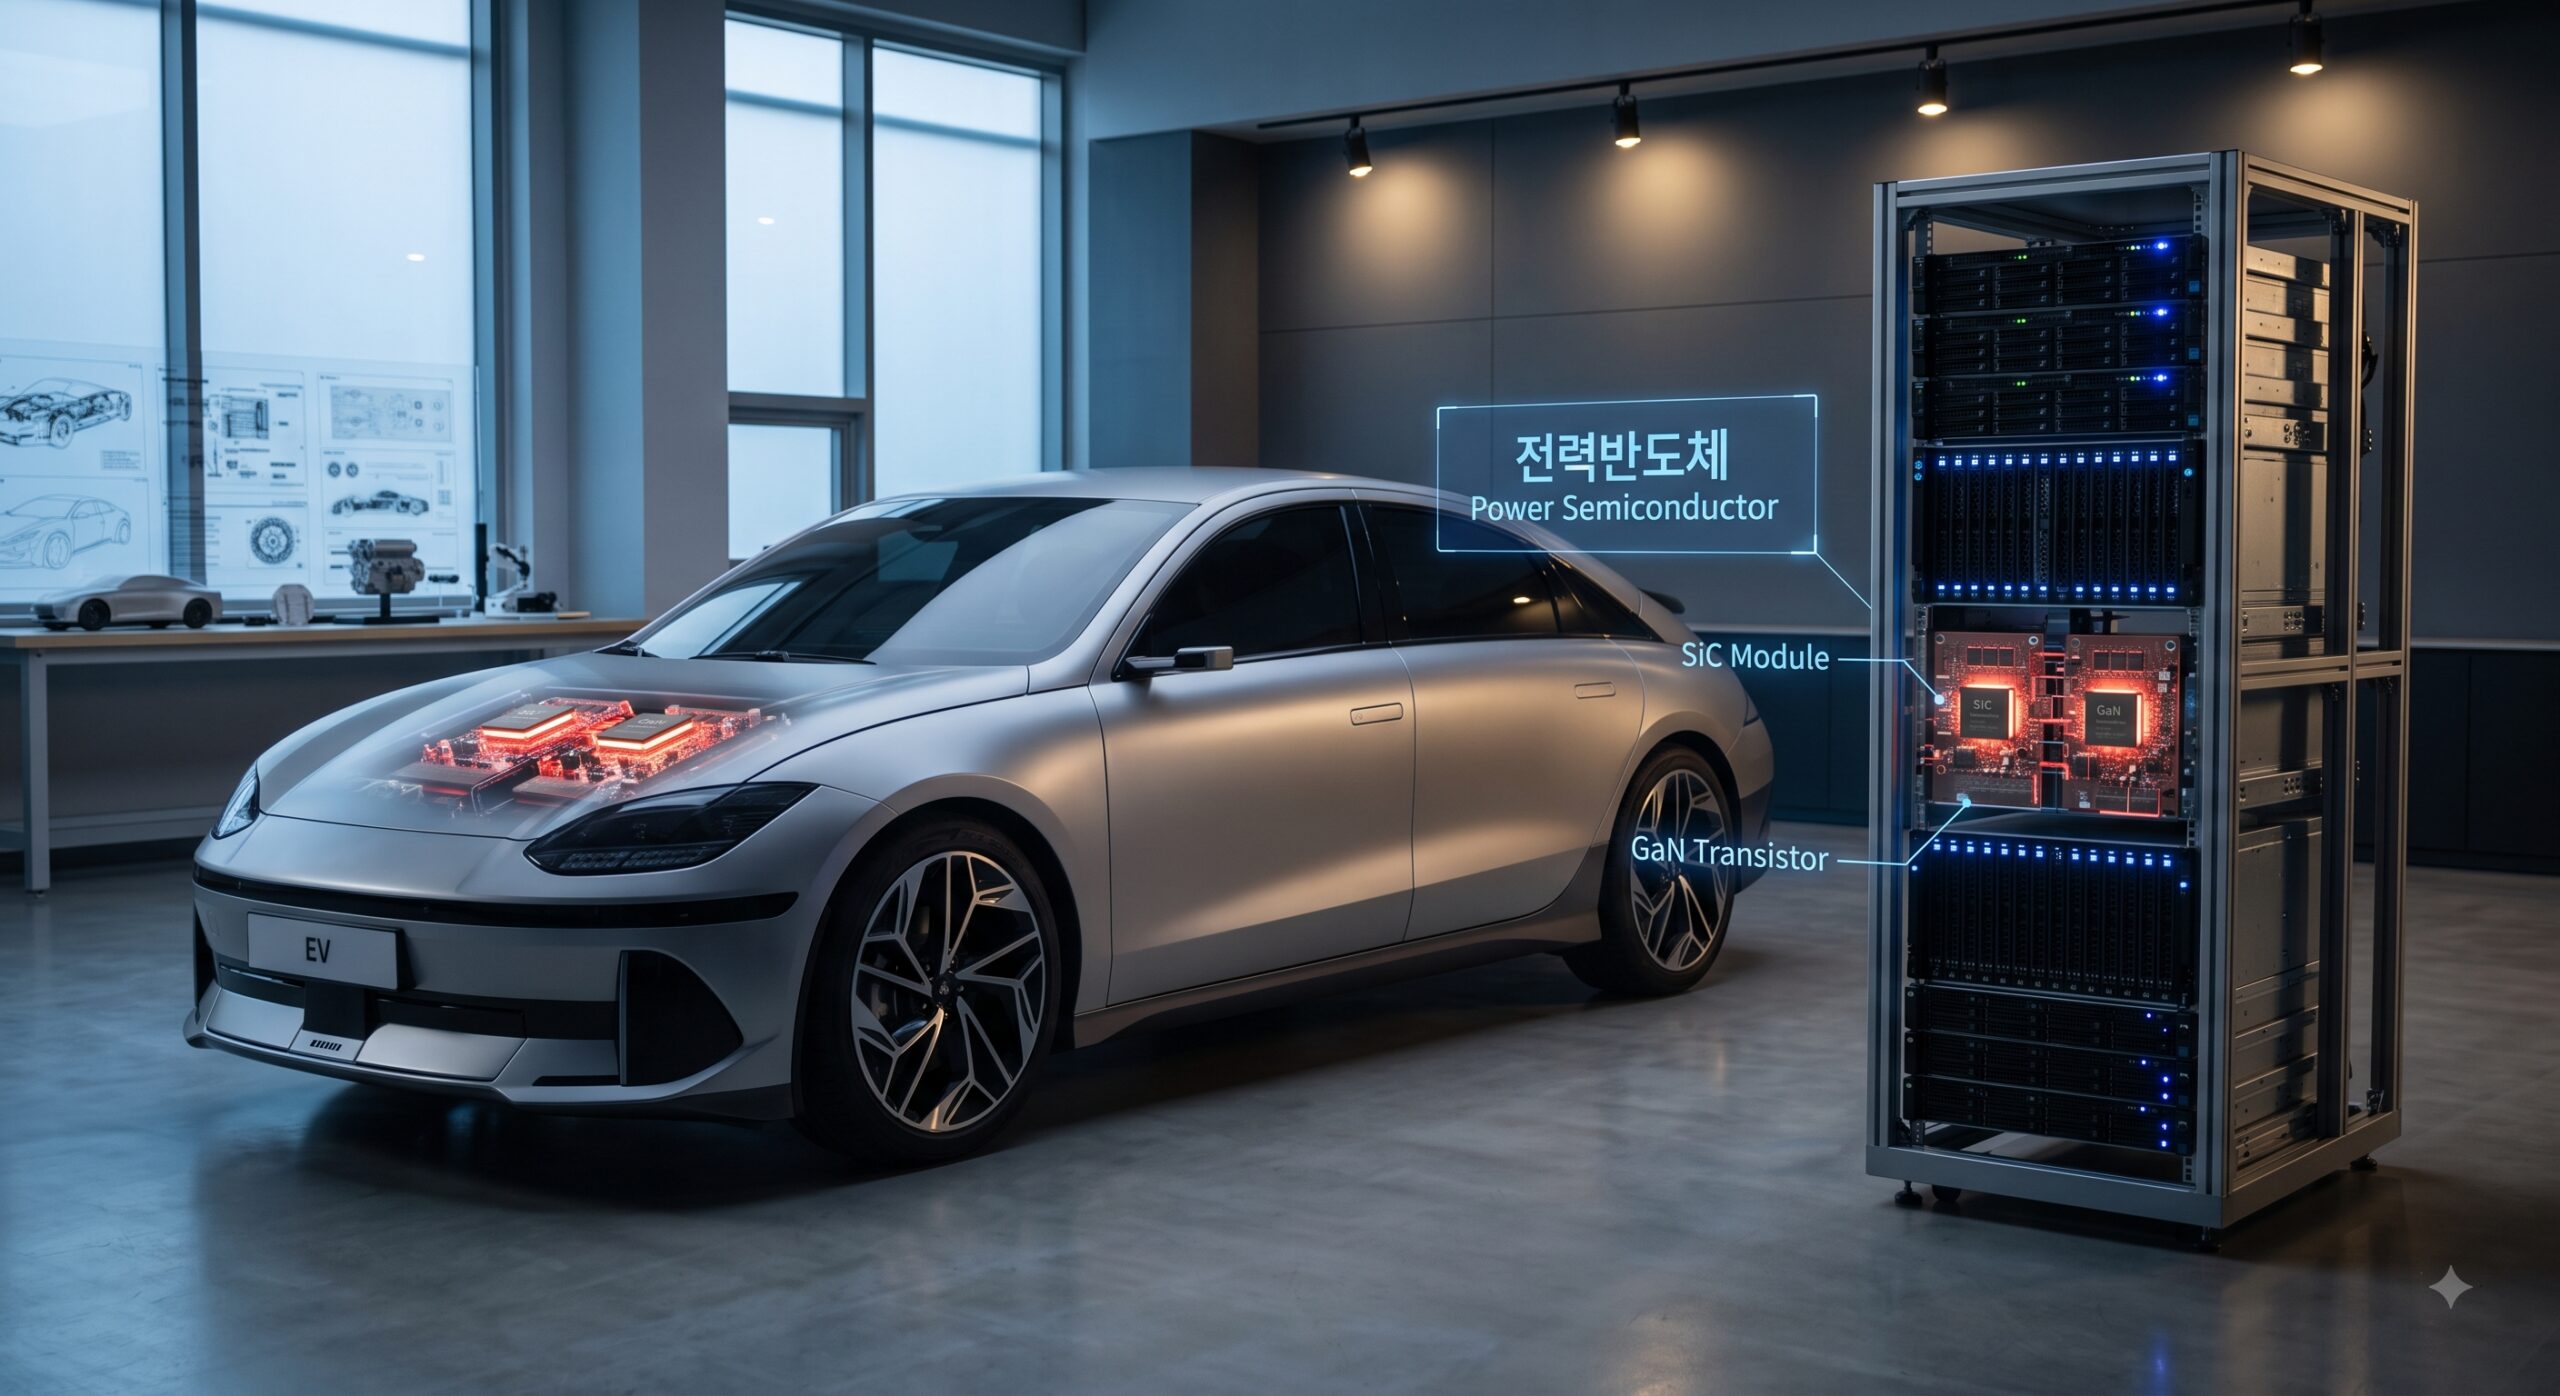
실리콘이 밀려나고 있다.
70년을 반도체의 왕으로 군림한 그 실리콘 말이다. 그런데 요즘 전기차와 AI 서버 안에서는 다른 재료가 그 자리를 넘본다. 이름도 낯선 전력반도체, 정확히는 SiC와 GaN이다.
왜 갑자기 이럴까? 이유는 단순하다. 전기를 더 세게, 더 뜨겁게, 더 빠르게 다뤄야 하는 시대가 왔기 때문이다.
이 글에서는 전력반도체가 실리콘을 버리는 물리적 이유부터, 정부가 5,000억 원을 쏟는 배경, 그리고 시장의 돈이 어디로 흐르는지까지 차근차근 풀어본다. 기술을 잘 몰라도 괜찮다. 끝까지 읽으면 왜 이 작은 칩이 800V 시대의 심장이 되는지 감이 잡힐 것이다.
연산하는 반도체와 전기를 다루는 반도체는 다르다
먼저 오해부터 풀자.
우리가 흔히 아는 반도체는 ‘계산’을 한다. 엔비디아 GPU, 삼성 D램이 그렇다. 그런데 전력반도체는 계산하지 않는다. 대신 전기를 켜고 끄고, 전압을 바꾼다. 집으로 치면 두뇌가 아니라 두꺼비집과 변압기에 가깝다.
그럼 왜 굳이 실리콘을 버릴까?
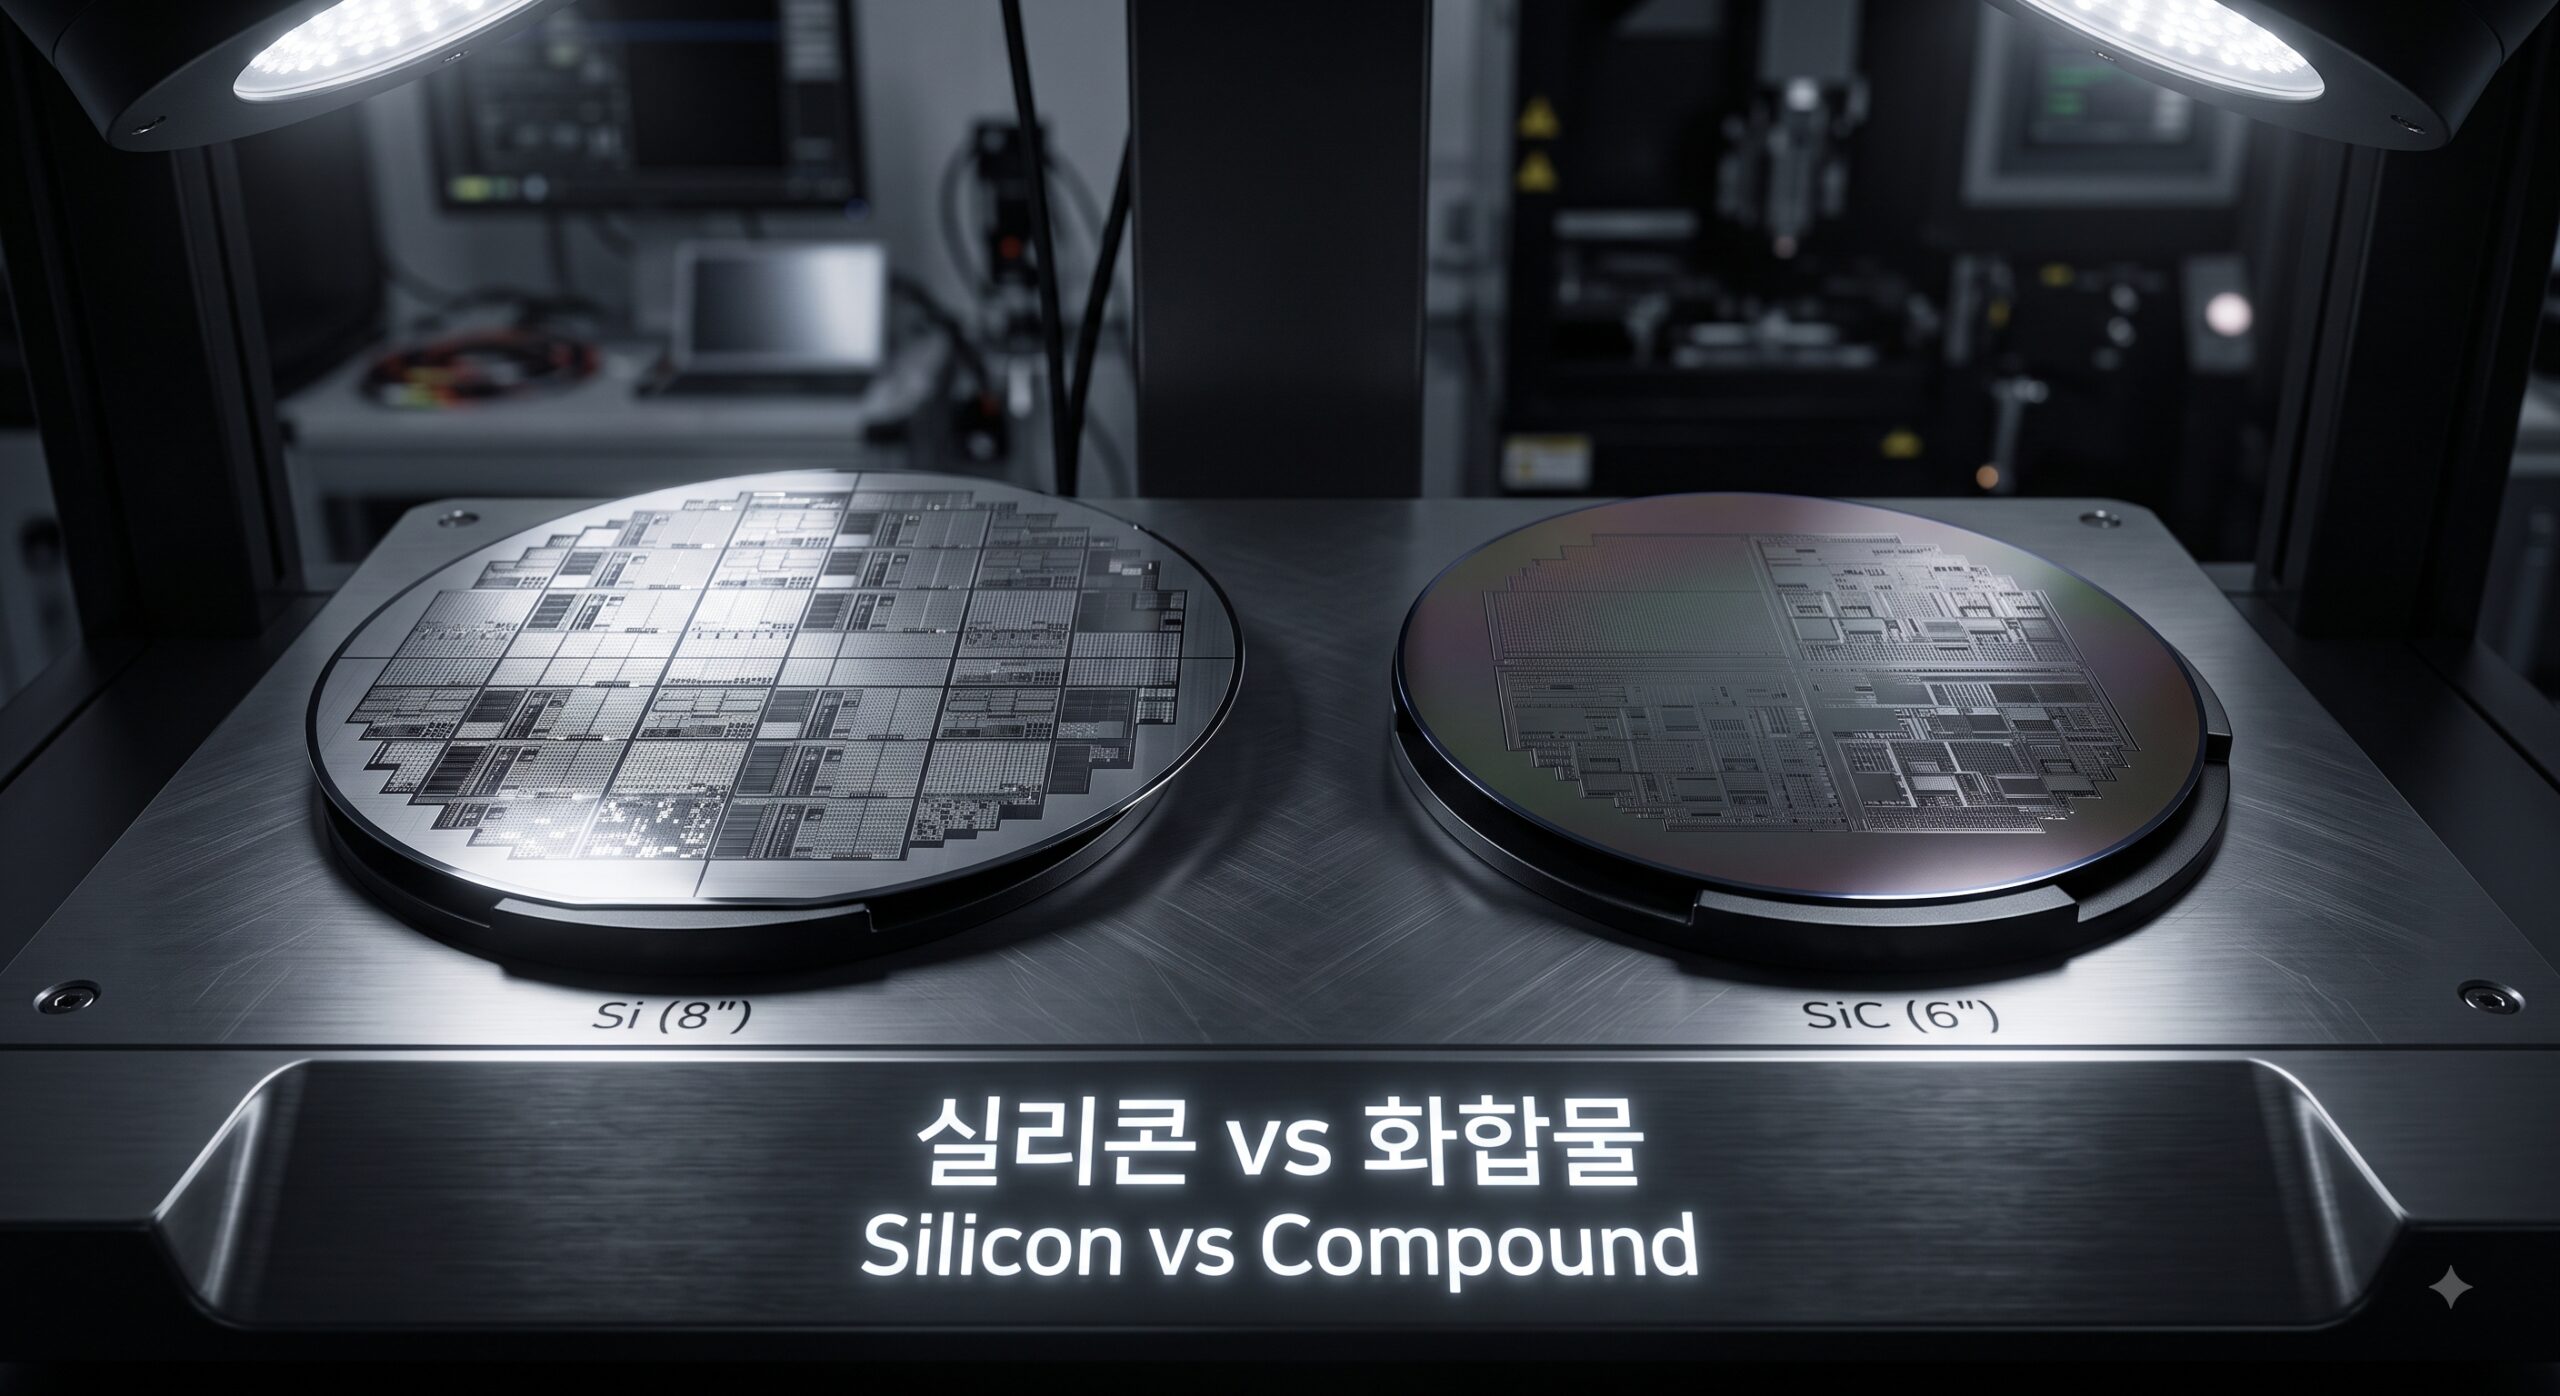
핵심은 ‘밴드갭’이라는 물리 특성에 있다. 밴드갭(전자가 흐르기 위해 넘어야 하는 에너지 문턱)이 클수록 더 높은 전압과 온도를 견딘다. 실리콘의 밴드갭은 약 1.1eV다. 반면 실리콘카바이드(SiC)는 약 3.3eV, 질화갈륨(GaN)은 약 3.4eV에 이른다. 무려 세 배다.
이게 무슨 의미일까? 같은 크기의 칩으로 훨씬 센 전기를 다룰 수 있다는 뜻이다. 열도 잘 견딘다. 스위칭 속도도 빠르다. 그래서 전력 손실이 확 줄어든다.
전기차를 예로 들어보자. 배터리 전압이 400V에서 800V로 올라가는 흐름이 뚜렷하다. 800V가 되면 충전이 빨라지고 주행 효율도 오른다. 그런데 실리콘 소자로는 이 고전압을 감당하기 버겁다. 결국 SiC가 답이 된다. AI 데이터센터 서버 전원도 같은 논리다. 전력을 더 촘촘히, 손실 없이 나눠줘야 하니까.
문제는 여기서 시작된다. 한국은 이 시장에서 약자다.
Before (실리콘 전력반도체)
- 밴드갭 약 1.1eV
- 고전압·고온에 약함
- 스위칭 손실 큼
- 저가·성숙 기술, 공급 안정적
After (SiC·GaN 화합물 전력반도체)
- 밴드갭 약 3.3~3.4eV
- 800V 고전압·고온에 강함
- 스위칭 손실 적어 효율 높음
- 고가·수입 의존, 국산화 초기
핵심 차이
같은 칩으로 더 센 전기를, 더 적은 손실로 다룬다 — 대신 아직 비싸고 대부분 수입한다.
5,000억이 움직인다, 그런데 한국의 성적표는
숫자를 보면 명확하다.
화합물 전력반도체 시장에서 한국의 점유율은 약 2%에 그친다. 냉정한 수치다. 반면 미국, 일본, 유럽 기업들이 앞서 있다. 인프라와 특허를 선점한 탓이다.
그래서 정부가 움직였다. 차세대 전력반도체 R&D에 약 5,000억 원 규모의 국비를 투입하기로 했다. 새 정부의 경제성장전략에도 ‘SiC 전력반도체 기술 자립’이 이름을 올렸다. 왜 이렇게 서두를까? 이유는 간단하다. 이 칩이 없으면 전기차도, AI 인프라도 남의 부품에 의존해야 하기 때문이다.
민간도 뛰어들었다. SK실트론은 미국 SiC 웨이퍼 사업을 인수하며 소재 단계를 노린다. DB하이텍은 파운드리에서 전력반도체 비중을 키운다. 삼성전자와 SK 계열도 관심을 거두지 않는다. 게다가 SiC 시장 자체가 전기차 수요에 힘입어 연간 고성장을 이어간다는 전망이 많다.
그렇다면 어떻게 될까?
단기간에 점유율 2%가 뒤집히긴 어렵다. 소재-설계-파운드리로 이어지는 사슬 전체를 키워야 하니까. 하지만 방향은 분명하다. 800V 전기차와 AI 전력 인프라라는 두 개의 거대한 수요가 뒤를 받친다. 시장이 커지는 동안 한국이 얼마나 사슬을 채우느냐, 그게 관전 포인트다.
투자 인사이트
시장은 전력반도체를 ‘AI·전기차의 숨은 수혜주’로 다시 보고 있다.
과거 이 분야는 조용했다. 성장은 했지만 화려하진 않았다. 그런데 AI 데이터센터가 전기를 폭식하면서 분위기가 달라졌다. 전력을 효율적으로 다루는 칩의 가치가 재평가되는 흐름이다. 실제로 소재(SiC 웨이퍼), 파운드리, 설계 각 단계로 투자자들의 관심이 나뉘어 이동하고 있다.
특히 자금은 ‘병목’ 쪽으로 쏠린다. SiC 웨이퍼는 성장이 느리고 비싸다. 만들기 어렵다는 얘기다. 그래서 소재 단계의 희소성이 부각된다. 여기에 정부 예산이라는 정책 모멘텀이 겹쳤다. 시장은 이 조합에 주목하는 중이다.
물론 열기가 곧 실적은 아니다. 밸류에이션이 앞서갈 때는 언제나 경계가 필요하다. 투자 판단은 본인 책임이다.
리스크 팩터
- 첫째, 기술 격차다. 점유율 2%라는 숫자가 말해준다. 소재부터 장비까지 해외 의존이 크고, 격차를 좁히는 데 시간이 걸린다.
- 둘째, 가격과 수율이다. SiC 웨이퍼는 실리콘보다 몇 배 비싸고 제조가 까다롭다. 수율이 오르지 않으면 원가 경쟁에서 밀린다.
- 셋째, 수요의 변동성이다. 전기차 판매 속도가 둔해지면 SiC 수요도 함께 흔들린다. 이 시장은 전기차 사이클에 크게 묶여 있다.
- 넷째, 정책 리스크다. R&D 예산은 집행 속도와 성과에 따라 효과가 갈린다. 돈을 쏟는다고 곧바로 자립이 되는 건 아니다.
- 다섯째, 경쟁 심화다. 미국·중국·일본이 동시에 증설에 나선다. 공급이 몰리면 단가 하락 압력이 커진다.
Editor’s Note
숫자를 보면 이 판의 성격이 드러난다.
한국의 점유율은 2%, 정부 예산은 5,000억. 이 두 숫자의 간극이 지금의 현실이자 기회다. 개인적으로는, 이 시장을 ‘따라잡기 게임’으로 읽는다. 앞선 주자를 단숨에 추월하긴 어렵지만, 800V와 AI 전력이라는 큰 물결이 판을 키우는 동안 사슬의 빈칸을 채우는 기업이 결국 남는다.
관건은 소재다. 웨이퍼라는 병목을 누가 안정적으로 공급하느냐. 그 답이 나올 때, 점유율 2%라는 숫자도 다시 쓰일 것이다. 조급할 필요는 없다. 다만 방향은 이미 정해졌다.
자주 묻는 질문
Q1. 전력반도체가 일반 반도체와 뭐가 다른가요?
A: 일반 반도체는 데이터를 계산하고, 전력반도체는 전기를 켜고 끄거나 전압을 바꿉니다. GPU가 두뇌라면 전력반도체는 두꺼비집과 변압기 역할입니다. 하는 일 자체가 다릅니다.
Q2. SiC와 GaN은 어떻게 다른가요?
A: 둘 다 실리콘보다 밴드갭이 큰 화합물 전력반도체입니다. SiC는 800V 전기차·산업용 고전압에, GaN은 상대적으로 저전압·고속 스위칭(충전기, 서버 전원)에 강점이 있습니다. 쓰임새가 갈립니다.
Q3. 왜 한국 점유율이 2%밖에 안 되나요?
A: 소재(웨이퍼)와 장비, 특허를 미국·일본·유럽이 먼저 선점했기 때문입니다. 화합물 전력반도체는 진입장벽이 높아 후발주자가 사슬 전체를 갖추는 데 시간이 걸립니다.
Q4. AI 데이터센터랑 전력반도체가 무슨 상관인가요?
A: AI 서버는 전기를 엄청나게 씁니다. 그 전기를 손실 없이 나눠주려면 효율 높은 전력반도체가 필요합니다. AI 전력 수요가 커질수록 이 칩의 수요도 함께 늘어납니다.
Q5. 지금 시장은 어떻게 보고 있나요?
A: 전기차와 AI 전력이라는 두 수요를 배경으로, 시장은 소재·파운드리·설계 각 단계를 재평가하고 있습니다. 특히 공급이 빠듯한 SiC 웨이퍼 쪽으로 관심이 모이는 흐름입니다.
📌 3줄 핵심 요약
- 전력반도체는 연산이 아닌 전기를 제어하는 칩으로, 800V 고전압과 고열을 견디기 위해 실리콘에서 SiC·GaN 화합물로 세대교체 중입니다.
- AI 데이터센터의 막대한 전력 소모와 전기차 고효율 충전 수요가 맞물려 시장이 급성장하고 있으나, 한국의 글로벌 점유율은 약 2%에 불과합니다.
- 정부의 5,000억 R&D 지원과 함께 밸류체인 국산화가 진행 중이며, 특히 제조 난이도가 높은 ‘소재(SiC 웨이퍼)’ 단계의 공급망 병목 해소가 투자자들의 핵심 관전 포인트입니다.
투자 유의사항: 본 콘텐츠는 기술 산업 현장 경험을 바탕으로 한 정보 제공 목적이며, 투자 자문이나 권유가 아닙니다. 모든 투자 결정은 투자자 본인의 판단과 책임 하에 이루어져야 하며, 원금 손실 가능성이 있습니다. 필요 시 전문 투자자문사와 상담하시기 바랍니다.